
 Nöbetçi Eczaneler



HABER: Olcay AYDİLEK
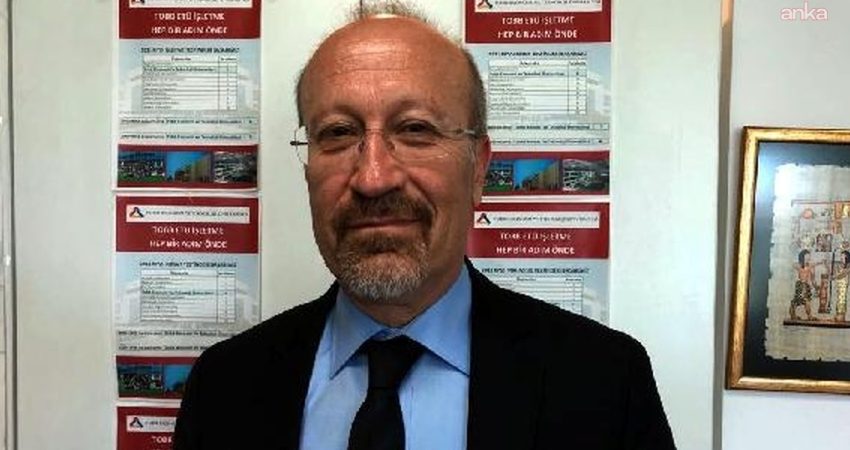
(ANKARA) – Finans uzmanı Prof. Dr. Ramazan Aktaş, Türkiye’de katlanarak artan batık kredilere işaret ederek, bankaların alacaklarını tahsil etmek için daha çok ve sıkça haciz yoluna başvuracağını söyledi. Aktaş, bu sürecin borçlu ve ödeme güçlüğüne düşen vatandaşın elindeki avucundakinin kaybıyla sonuçlanacağını, alacaklı bankalarda ev, araba ve tesis gibi varlıkların birikeceğini belirterek, “Unutulmamalı ki bankalar bu varlıkları elden çıkarırken değerinin altında satacaktır” uyarısında bulundu. Vatandaşın, borç ödeme kapasitesi düştükçe ve geliri eridikçe, zorunlu harcamalarını dahi kısmak zorunda kaldığını kaydeden Aktaş, “Bu ciddi bir yoksullaşma sürecini beraberinde getirir” dedi.
Batık krediler hızla artıyor. Bankacılık Düzenleme ve Denetleme Kurumu’nun (BDDK) günlük bültenine göre, batık krediler 13 Ekim itibarıyla 963 milyar TL’ye yükseldi. Fon krizi döneminde batık kredilerde 118 milyar liralık büyüme yaşandı. 2025 yılında yüzde 101 oranında artan batık kredilerde bu yıl 2025 yılı sonuna göre artış yüzde 66,6’yı buldu. Batık kredilerin kredi stokuna oranı yüzde 2,5’ten yüzde 3,4’e yükseldi.
Türkiye Odalar ve Borsalar Birliği (TOBB) Ekonomi ve Teknoloji Üniversitesi’nden (ETÜ) öğretim üyesi Prof. Dr. Ramazan Aktaş, ANKA Haber Ajansı’na, son yıllarda batık kredilerde görülen hızlanmayla ilgili açıklamalarda bulundu.
Aktaş, bankacılık sisteminin temel işlevinin, likit kalmak ve piyasaya kredi sağlamak olduğunu belirterek, “Borçların ödenememesi, bankaları daha çok ve sıkça haciz ve yasal takip yollarına yöneltir” dedi.
Bu durumda bankaların elinde ev, araba ve tesis gibi varlıkların birikeceğini kaydeden Aktaş, bu sürecin sonunda borçlu vatandaşın elindekini avucundakini yitireceğini, servetinin sıfırlanacağını söyledi. Aktaş, “Unutulmamalı ki bankalar bu varlıkları elden çıkarırken değerinin altında satacaktır” uyarısında bulundu.
DEVLETE DE YANSIYOR
Bir bankanın sorunlu kredi oranının belirli eşikleri, örneğin yüzde 10 seviyelerini aştığında öz sermayesini yitirme ve yükümlülüklerini yerine getirememe riskiyle karşı karşıya kalacağını ifade eden Aktaş, sözlerini şöyle sürdürdü:
“Bankaların yükümlülüklerini karşılayamaması durumunda mevduat güvencesi nedeniyle yük Hazine’ye devrolur. Hazine bu külfeti karşılamak için ya borçlanmayı artırmak ya da emisyon/enflasyon yaratmak zorunda kalır; bu da dönüp dolaşıp vatandaşa daha yüksek enflasyon ve vergi yükü olarak yansır.”
REEL SEKTÖRÜ DE VURUYOR
Prof. Dr. Ramazan Aktaş, bankaların batıklar nedeniyle krediyi kesmesinin yaratacağı sorunlara da dikkati çekerek, “Bu durumda karlı veya sağlıklı olan fakat faaliyetlerini kredi ile döndüren işletmeler dahi likidite sıkıntısından batabilir. Bütün ekonomide sistemik risk gündeme gelebilir” dedi.
Büyük işletmelerin yaşadıkları finansal sıkıntıyı, kendi alt tedarikçilerine yansıtacağını belirten Aktaş, “Bu baskı, zincirleme şekilde aşağıya iner ve krizlerden en çok mikro ölçekli KOBİ’lerle yeni kurulan işletmeler darbe alır. Finansal zincirinin en altındaki küçük işletmeler ve KOBİ’ler maliyet baskısına dayanamayarak çalışanlarını işten çıkarmak zorunda kalır” diye konuştu.
“İŞSİZLİK ARTAR”
Aktaş, bu süreçte borç krizinin doğrudan işsizlik artışına evrileceğini kaydederek, “Geniş kesimler işsizlik dalgasıyla karşı karşıya kalır” uyarısını yaptı.
Yüksek enflasyon ortamında vatandaşların gelir-gider dengesi bozulduğu için yüksek faiz oranlarına rağmen borcu borçla kapatmaya, kredi kartları ve ihtiyaç kredileriyle günü kurtarmaya çalıştığını aktaran Prof. Dr. Ramazan Aktaş, “Vatandaşın, borç ödeme kapasitesi düştükçe ve reel gelirler eridikçe hane halkı zorunlu harcamalarını dahi kısmak zorunda kalıyor. Bu ciddi bir yoksullaşma sürecini beraberinde getirir” değerlendirmesini yaptı.
FİNANSAL OKURYAZARLIK ÖNEMLİ
Prof. Dr. Aktaş, finansal okuryazarlığın, bireysel boyutta hane halkının borç sarmalına girmesini önlemek ve makro boyutta sistemik kriz risklerini sınırlamak açısından kritik bir role sahip olduğunu vurgulayarak, “Finansal okuryazarlığın yetersiz olduğu durumlarda, bazı bireyler veya işletme sahipleri, bankadan çekilen krediyi kendi parasıymış gibi algılama hatasına düşebilirler. Finansal okuryazarlık, kredinin geri ödenmesi gereken maliyetli bir borç olduğu bilincini yerleştirerek riski bankanın üzerine yıkma yaklaşımının, ‘kar edersem benim, zarar edersem bankanın’ anlayışının önüne geçer” diye konuştu.
Enflasyonist dönemlerde gelirlerin giderleri karşılayamadığı durumlarda, finansal okuryazarlığın, kontrolsüz borçlanmak yerine, harcamaları kısarak küçülmeye gitme disiplini kazandırdığını anlatan Aktaş, “Aksi takdirde, yüksek faiz oranlarına rağmen kredi kartları ve ihtiyaç kredileriyle günü kurtarmaya çalışmak, borç yükünü katlayarak derin bir yoksullaşmaya yol açar” ifadelerini kullandı.